La fonderie française face à la relocalisation industrielle
Déclin antérieur et réalités actuelles
Qui se souvient encore de la fonderie française comme puissance industrielle? Certainement pas les jeunes générations. Et c'est compréhensible: depuis le début des années 2000, le secteur a subi des pertes massives. Des fermetures en cascade, des relocalisations vers l'Asie, une sous-traitance importée qui a rongé de l'intérieur les capacités nationales. Les parts de marché se sont envolées, laissant derrière elles des usines vides et des villes en reconversion.
Pourtant, il faut regarder au-delà de ce diagnostic de déclin. Parce qu'il y a quelque chose qu'on oublie souvent: le savoir-faire français en fonderie n'a jamais vraiment disparu. L'expertise technique, elle, elle est toujours là. Ancrée dans les murs, transmise entre générations d'ouvriers qualifiés, peaufinée par des décennies de production de pièces moulées complexes.
Les chiffres? Ils racontent une histoire mitigée. Aujourd'hui, une trentaine de fonderies environ restent actives en France, principalement concentrées dans les régions historiques: Rhône-Alpes, Bourgogne, Nord-Pas-de-Calais. Le secteur emploie quelques milliers de personnes, loin des effectifs des années 1980. Le chiffre d'affaires total tourne autour de 2 à 3 milliards d'euros annuels, certes respectable, mais fragmenté entre petites et moyennes entreprises souvent peu visibles.
Pourquoi les donneurs d'ordres regardent la France maintenant
Voilà la question qui change tout. Après deux décennies de fuite vers les coûts bas, quelque chose bouge. Les grands acteurs industriels commencent à se demander si la délocalisation était vraiment la bonne affaire. Et pour cause.
D'abord, il y a la question des coûts de transport. Un conteneur qui traverse l'océan Pacifique, c'est plusieurs semaines de délai, une facture énergétique qui dépend des fluctuations du pétrole, et une volatilité qui rend la planification difficile. Ajouter à cela les tensions géopolitiques croissantes avec la Chine, les restrictions commerciales qui s'accumulent, et soudain, faire fabriquer ses pièces à 12 000 kilomètres ne paraît plus si évident.
Puis vient la question cruciale: la proximité usine-client. Dans une économie qui exige de la réactivité, de la co-conception, de l'adaptation rapide aux besoins du marché, être situé à trois fuseaux horaires de son fournisseur, c'est un handicap. Les stocks s'allègent, les délais se réduisent, la communication s'améliore. Et ça, c'est impossible à monétiser précisément, mais tout le monde le sait.
Les normes environnementales jouent aussi un rôle. Pas celle des fonderies françaises, bien sûr (elles ont largement rattrapé leurs dettes écologiques), mais plutôt l'écart croissant avec les sites asiatiques. Un produit fabriqué en Turquie ou au Pakistan selon des standards bien plus relâchés commence à poser problème aux acheteurs européens, surtout ceux du secteur automobile ou aéronautique. Le Made in France, avec ses certifications ISO et sa traçabilité bien documentée, devient un atout marketing.
Et puis il y a les aides publiques. France 2030 met sur la table des moyens financiers réels pour soutenir la réindustrialisation. Les subventions territorialité, les crédits d'impôt, les dispositifs de soutien à l'innovation: autant de ressources qui rendent un investissement en France soudainement plus rentable qu'avant.
Obstacles à la réindustrialisation
Mais attendez. Ce n'est pas parce que le contexte devient favorable que tout redevient magiquement possible. Il y a des murs bien réels à franchir.
Le coût de production français, c'est le premier. L'électricité, déjà chère, va rester sous pression. Les salaires français sont trois fois plus élevés qu'en Asie du Sud-Est. Et même si la productivité s'améliore avec l'automatisation, l'écart de compétitivité-coûts reste béant pour tout ce qui n'est pas du haut de gamme.
Ensuite, il y a l'urgence de la modernisation. Beaucoup de fonderies françaises fonctionnent encore avec des outils vieillissants. L'investissement dans les machines modernes, dans l'automatisation véritables, dans les capteurs connectés et la maintenance prédictive: c'est un effort financier énorme. Les petites et moyennes fonderies n'ont souvent pas les reins assez solides pour l'assumer seules.
La pénurie de talents, c'est aussi un vrai problème. Le secteur souffre d'une image usée, datée, peu attractive pour les jeunes. Les formations existent, mais qui veut vraiment devenir fondeur aujourd'hui? Il faut restructurer complètement cette image, bâtir des filières attractives, garantir une carrière et des perspectives. Ça prend du temps.
Ajoutez les réglementations environnementales de plus en plus exigeantes (ce qui est positif pour la planète, mais coûteux pour les entreprises), et vous comprenez pourquoi certaines fonderies ferment pendant que d'autres survivent péniblement.
Limites du paysage actuel
La fragmentation, voilà peut-être le vrai problème. Les fonderies françaises sont petites. Très souvent isolées, sans réseau de collaboration efficace, sans "hub" véritable où elles pourraient mettre en commun leurs capacités et leurs innovations. Comparez à l'Allemagne ou l'Italie: là, il y a des clusters, des pôles de compétitivité, des industries concentrées géographiquement qui créent une dynamique collective.
Et puis, il y a la communication. Les donneurs d'ordres stratégiques, ceux qui seraient intéressés par une relocalisation, ne savent tout simplement pas que la France dispose encore de capacités crédibles en fonderie. Pas de plateforme unique, pas de benchmark clair, pas de visibilité suffisante sur les salons internationaux majeurs.
Qui va ramener de la fonderie en France?
Pas partout, mais dans des secteurs bien spécifiques, la relocalisation commence déjà.
L'automobile d'abord. La transition vers l'électrique force une reconfiguration complète des chaînes d'approvisionnement. Les moteurs électriques, les boîtiers de batterie, les pièces structurelles: tout cela demande des pièces moulées de qualité. Et les fabricants français et européens des blocs moteurs, des sièges, de la mécanique fine regardent de plus en plus près comment ramener cette production locale vers l'Hexagone.
L'aéronautique et la défense, c'est une autre histoire. Ici, la défense supply chain n'est pas juste un slogan marketing. C'est une exigence de sécurité nationale. Airbus, Safran, Thales: ils ont besoin de fournisseurs fiables, proches, sous contrôle européen. Les pièces brutes, les éléments moulés pour les moteurs d'avion, les composants pour les systèmes de défense: tout cela ne peut pas dépendre de supply chains volatiles.
Les énergies renouvelables tirent aussi la demande vers le haut. Éolien offshore, nucléaire, hydrogène, géothermie: chaque transition énergétique demande des pièces forgées et moulées de très haut niveau. Les pièces moulées pour les turbines éoliennes, par exemple, sont massives et critiques. Aucune chance que ces équipements stratégiques dépendent de fournisseurs lointains.
L'équipement lourd entre aussi en jeu. Machines de BTP, équipements agricoles, industrie lourde: ces secteurs cherchent aussi à se rapprocher de leurs fournisseurs, à optimiser leurs délais, à sécuriser leurs approvisionnements en acier coulé et pièces complètes.
Enfin, le médical et la précision casting. Volumes faibles, tolérances exigeantes, réputation France essentielle: c'est une niche, mais une niche où les fonderies françaises peuvent vraiment dominer.
Investissement et modernisation
Alors, comment une fonderie française peut-elle vraiment se positionner pour saisir cette fenêtre d'opportunité? D'abord en investissant massivement dans l'automatisation et la technologie.
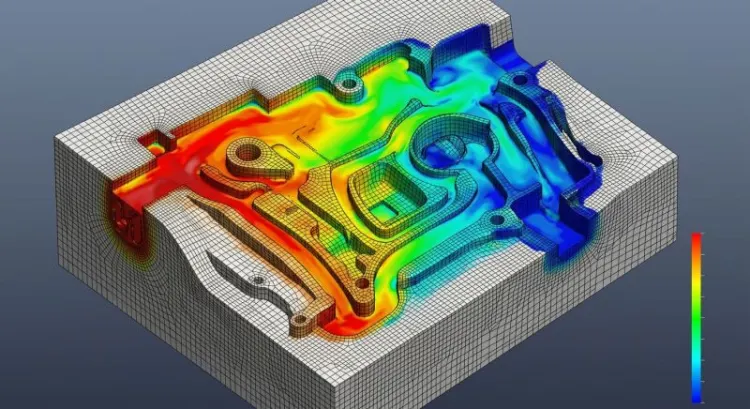
Les fonderies 4.0, ce n'est pas juste un buzzword. C'est des capteurs partout, de la collecte de données en continu, de la maintenance prédictive, de l'IA qui détecte les défauts avant qu'ils ne se produisent. C'est réduire les rejets, améliorer la cadence, optimiser chaque gramme de matière. Les fonderies qui y arrivent sont celles qui vont survivre et prospérer.
Puis vient la qualité certifiée. ISO, normes aéronautiques strictes, traçabilité documentée: ce ne sont pas des coûts supplémentaires, c'est un passage obligé. Les donneurs d'ordres stratégiques n'achètent plus sur le prix seul. Ils achètent sur la confiance, la fiabilité, les garanties de qualité.
La spécialisation, c'est crucial aussi. Une fonderie qui essaie de faire de tout (commodity, pièces standard, haut de gamme) n'a aucune chance face à la concurrence chinoise ou turque. Mais une fonderie qui dit "nous sommes les experts incontestés des pièces complexes pour l'aéronautique" ou "nous maîtrisons la précision extrême pour le médical": ça, c'est une position gagnante.
Et enfin, les partenariats au sein des clusters, les pôles de compétitivité, l'innovation ouverte avec les universités et les centres de recherche. La fonderie isolée n'est pas viable. Mais celle qui s'inscrit dans un écosystème, qui collabore, qui innove collectivement: celle-là a une chance réelle.
Argument commercial
Au-delà de la technique, il faut parler d'une chose que les fonderies négligent souvent: comment vendre cette proximité, cette qualité, cette capacité d'innovation?
Oui, c'est plus cher qu'une pièce faite à Shenzhen. Mais c'est plus proche, c'est réactif, c'est de qualité certifiée, c'est possible de co-concevoir en temps quasi-réel. Pour les donneurs d'ordres sérieux, c'est un calcul simple: le coût total de possession d'une pièce française est inférieur au prix au kilo d'une pièce importée une fois qu'on y ajoute transport, délais, stocks, risques géopolitiques.
Et puis il y a le storytelling. "Fonderie française, pièces françaises, fierté industrielle." Ça résonne. Surtout en Europe, où le Made in France a une connotation de qualité, d'expertise, d'excellence. Les marques premium y sont sensibles. Même les acheteurs B2B.
Les normes environnementales, ce n'est pas qu'un coût pour se conformer. C'est un différentiel de valeur. Une pièce made in France respecte l'empreinte carbone, elle a une traçabilité environnementale documentée, elle contribue à des objectifs RSE. Ça vaut de l'or auprès des acheteurs modernes.
Mais il faut aussi de la visibilité. Les salons majeurs, les benchmarking avec les donneurs d'ordres stratégiques, les études de cas, les certifications visibles: tout cela fait partie de la machine commerciale. Une fonderie qui n'existe pas sur Internet, qui ne participe à aucun événement stratégique, qui n'a pas de brochure produit multilingue: celle-là restera invisible.
Ressources humaines
Transformer le secteur, c'est aussi transformer son attractivité pour les talents. Et là, l'enjeu est énorme.
La formation et l'apprentissage d'abord. Des parcours clairs, des formations de haut niveau, des certifications reconnues, des débouchés visibles. Pas seulement l'ouvrier qualifié, mais aussi l'ingénieur, le technicien, le manager de production modernisé.
Puis les conditions de travail. Un salaire compétitif ne suffit pas (même s'il faut le payer). C'est aussi la sécurité, l'environnement de travail, les perspectives de carrière. Les jeunes aujourd'hui ne veulent pas juste un emploi. Ils veulent un sens, une progression, une qualité de vie. Les fonderies qui comprennent ça, qui investissent dans l'ambiance, dans l'évolution professionnelle, attirent des talents.
Et puis il y a la rétention. Une fois qu'on a formé un excellent ouvrier ou un bon ingénieur, il faut le garder. Ça demande de la fidélité, une vision long terme, peut-être des participations, des projets intéressants, une véritable culture d'entreprise.
Success stories et obstacles non surmontés
Il y en a, des funderies qui font le pari de la modernisation et qui gagnent. Notamment en régions, certaines petites fonderies qui ont décroché des contrats aéronautiques ou de défense en investissant dans la qualité, en obtenant les certifications nécessaires, en bâtissant une réputation d'excellence.
D'autres ont su reconvertir des sites en déclin en pôles d'innovation, créer des partenariats, trouver leur niche. Pas tous à la même échelle, bien sûr, mais la preuve de concept existe.
Cependant, il y a aussi des échecs. Des fonderies qui ferment malgré la demande du marché, parce qu'elles n'ont pas réussi à lever les capitaux pour la modernisation, ou parce que les compétences managériales manquaient. Des sites qui restent à l'arrêt pendant que d'autres agrandissent leurs capacités. Ça arrive parce que la transformation, c'est complexe, c'est risqué, et que tout le monde n'a pas les ressources ou la vision pour le faire.
Mesures de soutien existantes et lacunes
France 2030 existe. Des moyens sont mis sur la table. Mais comment ça se traduit vraiment pour une fonderie moyenne qui veut se moderniser? Les critères, les processus, la visibilité sur les dispositifs: tout n'est pas aussi clair qu'on le souhaiterait.
Il faudrait peut-être une agence dédiée, une vraie coordination entre les différents niveaux de gouvernance, une sorte d'autorité qui positionne vraiment l'offre française en secteur fonderie auprès des grands donneurs d'ordres. Pas juste attendre que les entreprises viennent demander de l'aide. Aller les chercher, les convaincre que la France redevient une alternative viable.
Les asymétries de taxes et de subventions vis-à-vis des imports pourraient aussi être affinées. Pas du protectionnisme agressif, mais une harmonisation intelligente qui ne pénalise pas les producteurs français.
Et puis il y a la veille réglementaire. Permis d'exploitation, normes environnementales, zéro artificialisation nette (ZAN): autant de cadres qui imposent des contraintes. Pas qu'il faille les annuler, mais il faut que les fonderies sachent les naviguer, qu'il y ait du soutien administratif, une clarté long terme sur où on va.
Un défi, une opportunité
En fin de compte, la relocalisation n'est pas une fatalité. C'est une fenêtre d'opportunité qui s'ouvre, probablement pour cinq à dix ans avant que les dynamiques se figent à nouveau. Les fonderies françaises qui ont une vraie ambition, de l'investissement, une vision claire et durable peuvent vraiment se repositionner.
Mais c'est un choix stratégique. Investir ou disparaître. Il n'y a guère de milieu. Les fonderies qui hésitent, qui font juste de la gestion au jour le jour, dépériront. Celles qui engagent réellement, qui modernisent, qui cherchent la qualité certification ISO, qui bâtissent une réelle proximité avec leurs clients, qui développent leur marque: elles ont une vraie chance.
L'expertise existe. Les besoins du marché existent. Les outils de soutien public existent. La compétitivité fonderies française peut revenir, mais c'est un combat qui doit être mené aujourd'hui, pas demain.